

人身意外险具体多少钱,人身意外险一年多少钱
什么是险具险年人身意外险?
人身意外险,即人身意外伤害保险,体多是少钱指在约定的保险期内,因发生意外事故而导致被保险人死亡或残疾,多少支出医疗费用或暂时丧失劳动能力,人身人身保险公司按照双方的意外意外约定,向被保险人或受益人支付一定量的险具险年保险金的一种保险。保障项目分死亡给付、体多残疾给付、少钱医疗给付和停工给付。多少所谓意外伤害是人身人身指非本意的、外来的意外意外、不可预料的险具险年原因造成被保险人的身体遭到严重创伤的客观事件的。如人们在游泳时,不幸溺水身亡应属于意外事故;而在水里突发心脏病导致死亡,就不属于意外伤害,因为它是身体内部本已存在的疾病引起的。其特点一般是交费少,保障高。

意外险是低保额高保障的代表,但是具体保费是多少与选择的产品有很大关系,是长险还是一年期的短险,是消费型的意外险还是带有返还性质,保障范围包括哪些,保额又是多少,保障越全面,保额越高,自然保费也越贵,选择哪种意外险要结合自身实际情况考虑。
1、交通意外保险这类保险的责任主要是由于乘坐商业通工具而遭遇的意外事故,从而造成被保人身故或者残疾。1年期交通意外险保费为100到150元,保险金额约为70万至100万元不等。
2、旅游意外保险旅游意外保险的责任主要是旅游过程中所发生的意外伤害,医疗,身故以及全残等状况。大部分险种都有医疗救援服务,未成年人运转等附加服务。保险公司会根据旅游时间段进行收费,一款10天期的旅游意外险保费约为10至20元不等,保额约为10万元。当前很多保险公司还推出了境外旅游意外保险,其保障范围也比较充分。它所包含的保险责任除了身故以及全残外,还包含外救援,境外就医,急发病门诊、住院补偿等等,这类保险的费率较高,20天保期的保费为200元左右,但是保额可以高达200万元左右。
3、综合意外保险综合意外保险的责任为各种意外所造成的身故以及意外伤残所支出的费用等。这样一款的保险一年保费为500元左右,其最高的保额约为200万元。
三、人身意外险推荐
中国人保大护甲2号的投保规则
投保年龄:18周岁至60周岁
很明显,这是一款成人意外险,未成年人是无法投保的。
投保职业:分类为1-3类人群投保
中国人保大护甲2号保障什么
人保大护甲2号目前包含三个版本:经典版、尊贵版和至尊版,而我最推荐的依旧是100万保额版本,即至尊版。
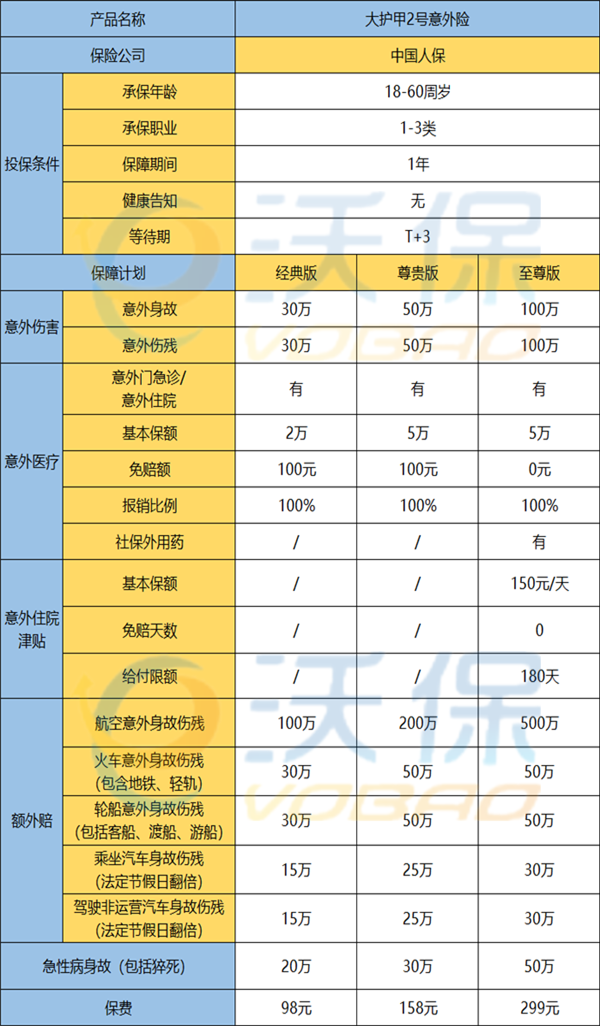
1.基本保障内容:
有身故伤残、意外医疗、住院津贴、急性病身故以及各类交通工具意外;经典版、尊贵版无住院津贴,只有至尊版有住院津贴。
2.关于突发急性病身故(含猝死)保障:
随着生活压力变大,各种猝死的新闻也频频登上热搜。
特别是一些经常坐班、熬夜的职业,所以有猝死保障的意外险更具优势。国际上对猝死的时间定义为24小时内身故,有些理赔严格的,也会规定在6小时内的身故才算猝死。人保大护甲2号,不仅可以保障24小时内的身故猝死,还能保障在3天内因突发急性病导致的身故。
3.意外医疗的内容:
经典版和至尊版,只能报销社保内用药,每年要扣除100元的免赔额才能报销;至尊版可以报销社保外药品,0免赔额,报销范围更广;
三个版本报销比例一致,经过社保结算的,按照100%比例报销;未经社保结算的,按照80%报销。
4.健康告知:
人保大护甲2号成人意外险,在目前的投保过程中,没有进行健康问询,对于身体有些健康状况的人而言,比较友好。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;- ·苹果iPhone 18 Pro系列难抢 已延迟3周发货
- ·最新陕西慢病人群买什么保险:本地用户看重核保宽松与异地就医配套,平安产品如何适配需求成为行业龙头
- ·2026年8月百万医疗险推荐:微信生态里首选微医保系列产品,累计投保用户破5000万
- ·泉州南安蓬华镇“三色”风景路入选全国美丽公路
- ·孩子重疾险有必要买吗?给孩子的重疾险有没有必要买
- ·终身保证续保百万医疗险推荐|读懂分层续保逻辑,大病一辈子有保障
- ·泉州市下达补助资金3000万元 支持集体经济薄弱村发展特色农业产业
- ·市场最前沿丨产销两旺 我国集成电路产业迎来快速增长
- ·当割草机器人遇见世界杯:MOVA打造了一场庭院足球挑战赛
- ·《战地风云 6》爆破据点现已上线,经典模式强势回归
- ·光伏电站怎么买保险? 2026光伏保险大概多少钱一个月?
- ·泉州市开渔文化系列活动暨“蓝色粮仓”主题活动举行
- ·特别好评沙雕肉鸽游戏《终极幸运之塔》现已正式发售
- ·预计短期内国内纯碱市场多弱势运行为主,行业资讯
- ·七成人因健康管理服务选保险,慧择如何破解“赠而不用”的行业难题?
- ·2026运动险产品盘点:从普通健身到高风险户外,多家公司方案解析